English
 中文


车载主控器(域控/中央计算平台)市场规模与发展趋势
说明:行业口径区分 1)广义车载主控:包含传统VCU、各功能域控制器(智驾域、座舱域、底盘域); 2)狭义中央计算主控器(HPC,适配TS-PON的整车中央大脑):属于高阶新赛道,当前尚处于早期导入,单独统计口径少,多包含在域控制器大盘内。
一、市场规模
1. 国内域控制器大盘(含智驾、座舱、多域融合,行业主流统计口径)
中国域控制器整体市场:2025年约1335亿元;2026年预计1713亿元,2021–2025年CAGR≈55.1%,是汽车电子增长最快板块之一。
其中智能驾驶域控制器是核心增量,其次为座舱域控制器;中央计算HPC(中央主控)目前占比很低,属于高单价小批量市场,主要搭载在高端旗舰车型,2025年国内中央计算平台装车量仅数万台级别,单车BOM成本远高于普通域控。
全球域控制器市场:2025年约21.48亿美元,预计2025–2032年CAGR≈21%;全球SDV软件定义汽车中央计算硬件市场2025年约48亿美元,预计2034年达到386亿美元,CAGR 26.2%,增长爆发力显著高于普通域控。
关键特征:域控制器(单域)快速下沉到20万以内车型;中央计算主控(HPC)短期集中在30万以上高端车型,2028年后开始向中端车型渗透。
2. 市场结构拆分
传统域控制器(当前主力):智驾域DCU、座舱域DCU、底盘域控;L2+车型标配,出货量大、单价逐步下行。
舱驾融合控制器:座舱+智驾合并,减少硬件冗余,是2025–2027主力过渡形态。
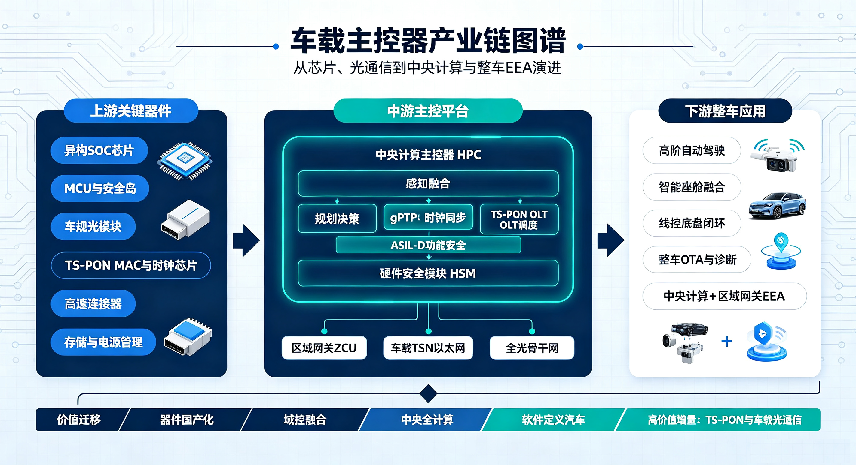
中央计算主控HPC + 区域网关ZCU(下一代EEA,TS-PON配套方案):整车统一大脑,集成OLT,搭配区域ONU,单车硬件价值最高,目前处于原型、SOP小批量验证阶段。
3. 价格趋势
普通L2智驾域控:几千元级别,随国产芯片放量持续降价;
舱驾融合域控:万元级别;
中央计算HPC(适配TS-PON高阶智驾):数万元一台,包含高性能异构SoC、ASIL-D安全岛、高速光接口、HSM国密安全模块;随规模化、国产化,预计2028年后成本明显下降。
二、核心驱动因素
EEA架构从分布式→域集中→中央+区域架构演进:为了软件定义汽车(SDV)、全车OTA、功能跨域协同,ECU大量合并,算力向中央收敛,催生中央主控需求,同时带动TS-PON这类全光骨干网落地,解决海量传感器带宽与确定性时延问题。
高阶自动驾驶L2+向L3/L4推进:激光雷达、多颗高清摄像头带来巨大原始数据吞吐量,传统以太网铜线线束太重、EMC差,倒逼中央主控+高速光通信方案。
国产芯片、Tier1崛起:地平线、芯驰、黑芝麻等国产车规SoC,叠加本土硬件集成商,降低主控器供应链成本,加速方案落地。
整车减重、线束简化需求:中央主控+区域网关+TS-PON无源光网络,线束重量下降40%~60%,新能源车减重收益明显。
三、五大发展趋势(重点关联TS-PON车载方案)
趋势1:从“分域独立”走向中央计算+区域网关ZCU,硬件架构收敛
短期(2025–2027):舱驾融合为主流;
中长期(2027–2032):逐步切换为1台中央主控HPC(内置TS-PON OLT)+多台区域网关ZCU(ONU);
中央主控承担AI感知融合、全局决策、全网时隙调度、gPTP时钟同步;区域网关就近采集传感器与驱动执行器。
这个架构正是TS-PON的最佳落地载体。
趋势2:通信接口从车载以太网铜线,向高速光接口演进(TS-PON/车载WDM)
新一代中央主控不再只依赖10G BASE-T1铜口;开始集成光口,承载多激光雷达、高清相机原始数据流;
车载TSN铜以太网适合区域内短距离;TS-PON适合车身大范围多点传感器汇聚,单纤P2MP,无源分光,减少连接器与光纤数量,是国内主推路线。
趋势3:算力异构隔离,功能安全+信息安全双加固
主控硬件架构:高性能AI SoC + ASIL-D独立安全岛MCU + HSM硬件安全模块(国密SM2);
安全岛与主算力硬件隔离,底盘线控闭环运行在安全岛,独立看门狗、故障检测,满足ASIL-D;HSM负责安全启动、固件验签、数据加密,满足车规信息安全要求。
趋势4:软硬件解耦,向SOA面向服务架构、整车统一OS演进
硬件标准化,软件分层解耦;支持按服务动态调度,持续OTA升级;
AUTOSAR AP作为中间件底座,统一管理TSN/TS-PON网络、传感器服务、执行器服务;硬件可以迭代更换,应用算法独立升级。
趋势5:供应链重构,国产替代加速
海外:博世、大陆、采埃孚、安波福为传统头部Tier1;芯片侧英伟达、高通;
国内:德赛西威、华阳、均胜、拓普等本土Tier1快速崛起;地平线、芯驰、黑芝麻等国产车规SoC大规模上车;
新赛道机会:中央主控配套的车规光模块、TS-PON MAC、无源分光器件、高速连接器,属于国内厂商差异化突破口。
四、行业挑战
成本压力:中央主控+光通信整套BOM成本高,主机厂需要权衡:线束减重收益 vs 光器件硬件成本。
标准与生态不成熟:中央+区域架构、车载TS-PON属于新兴技术,整车验证周期长,功能安全、EMC、振动耐久验证成本高。
软硬件集成复杂度高:不仅硬件,还要完成全网时钟同步、时隙调度、FRER冗余、故障诊断、异构芯片协同。
商业模式转变:硬件利润变薄,价值向软件、算法、OTA服务转移,对Tier1从硬件制造转向系统方案能力提出更高要求。
五、时间线预测
2025–2027 导入期:舱驾融合域控大规模上车;中央计算HPC+区域网关仅在高端旗舰车型小批量试产,TS-PON主要做台架/整车试验;
2028–2030 成长期:中央主控方案逐步下探到30万左右车型;车载全光网络(TS-PON)开始小规模装车;
2030年后 规模化期:中央+区域EEA架构成为高端新能源平台主流;TS-PON作为车载骨干网进入批量选型。
六、市场格局小结
短期:单域/舱驾融合域控是市场绝对主力,竞争红海,拼成本、量产交付;
中长期:中央计算主控HPC是高价值赛道,核心壁垒在算力硬件+功能安全+确定性通信(TSN/TS-PON)+整车SOA软件栈;国内厂商可以在全光网络、国密安全、国产SoC集成形成差异化。